中证商品期货指数覆盖能化、黑色、有色、农产品、贵金属等板块,权重设计贴近国内产业现实,能直观反映国内经济运行状况。该指数与CPI、PPI等宏观指标存在一定关联,可作为观察国内价格体系变化的高频辅助变量,在捕捉价格拐点、观察传导时滞方面具备一定优势。另外,中证商品期货指数可为“中国价格”的推广提供指数基础,为境外投资者提供配置中国商品的标准化工具,为人民币计价结算提供应用场景。
一、中证商品期货指数与价格指数表现综述
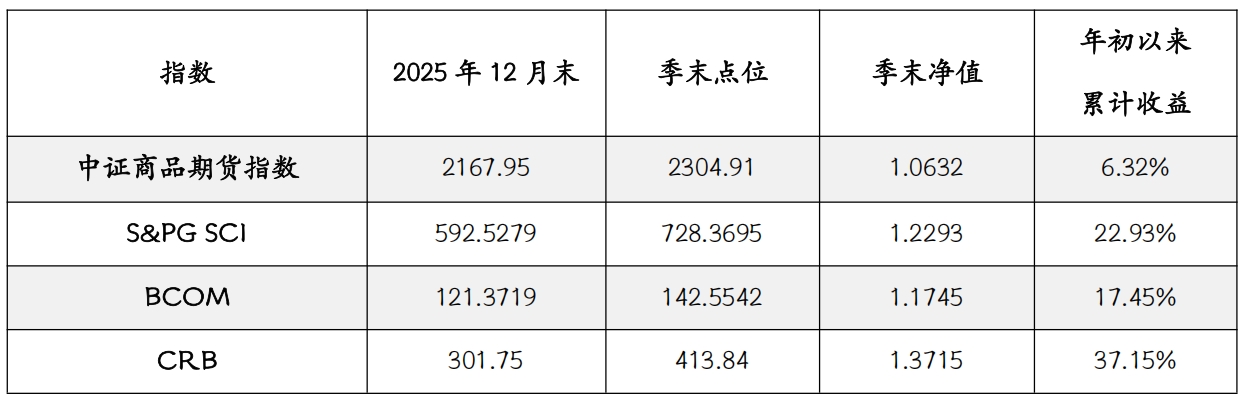
2026年三季度,中证商品期货系列指数呈现“7月震荡调整、8月加速上行、9月冲高回落”走势。中证商品期货价格指数(000001.CCI)从6月末的1545.69点升至9月末的1667.67点,累计上涨约7.89%;以2025年12月31日的1571.11点为基期,净值从1.0000升至1.0615,年初以来净值累计增长6.15%。中证商品期货指数(100001.CCI)从6月末的2124.22点升至9月末的2304.91点,三季度累计上涨约8.51%;以2025年12月31日的2167.95点为基期,净值升至1.0632,年初以来净值累计增长6.32%。
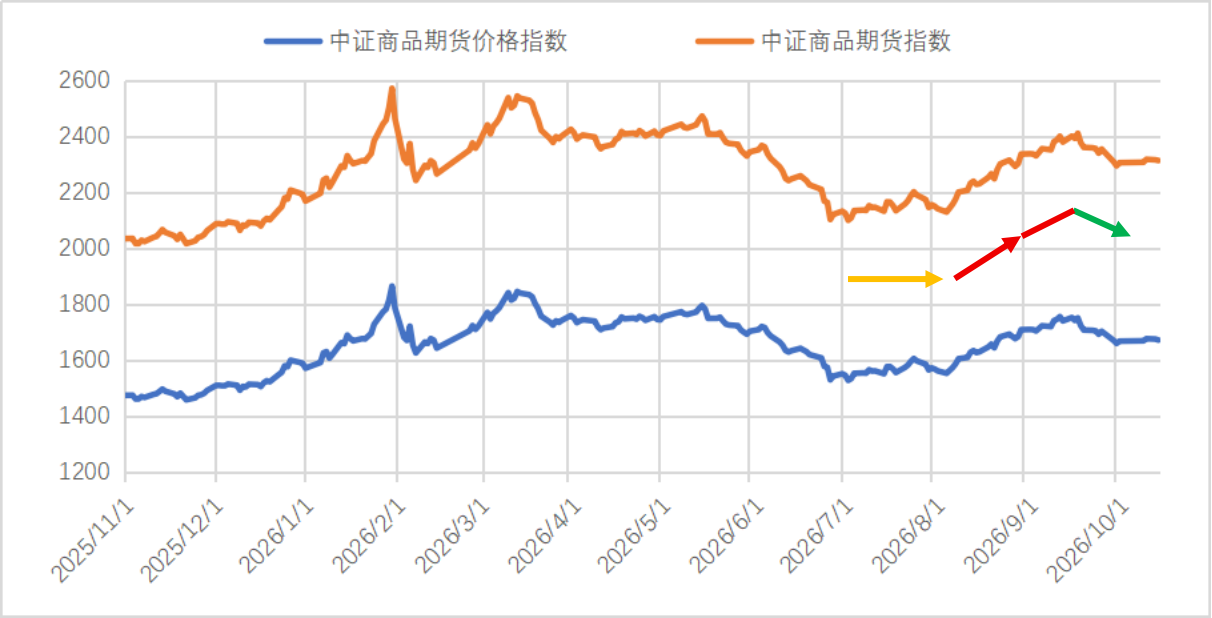
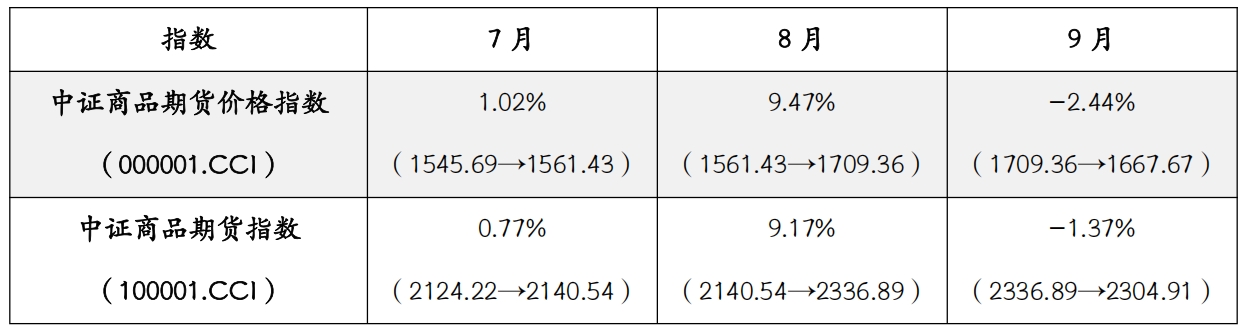
具体来看,7月中证商品期货系列指数窄幅震荡,价格指数从1545.69点升至1561.43点,涨幅约1.02%;商品期货指数从2124.22点升至2140.54点,涨幅约0.77%。8月大涨,价格指数从1561.43点升至1709.36点,涨幅约9.47%;商品期货指数从2140.54点升至2336.89点,涨幅约9.17%。9月冲高回落,价格指数于9月10日触及季度高点1755.04点,9月16日报1750.37点,随后回落至9月30日的1667.67点,全月下跌约2.44%;商品期货指数于9月16日触及季度高点2409.65点,季末收于2304.91点,全月下跌约1.37%。
二、与S&PG SCI、BCOM、CRB的对比及宏观驱动解析
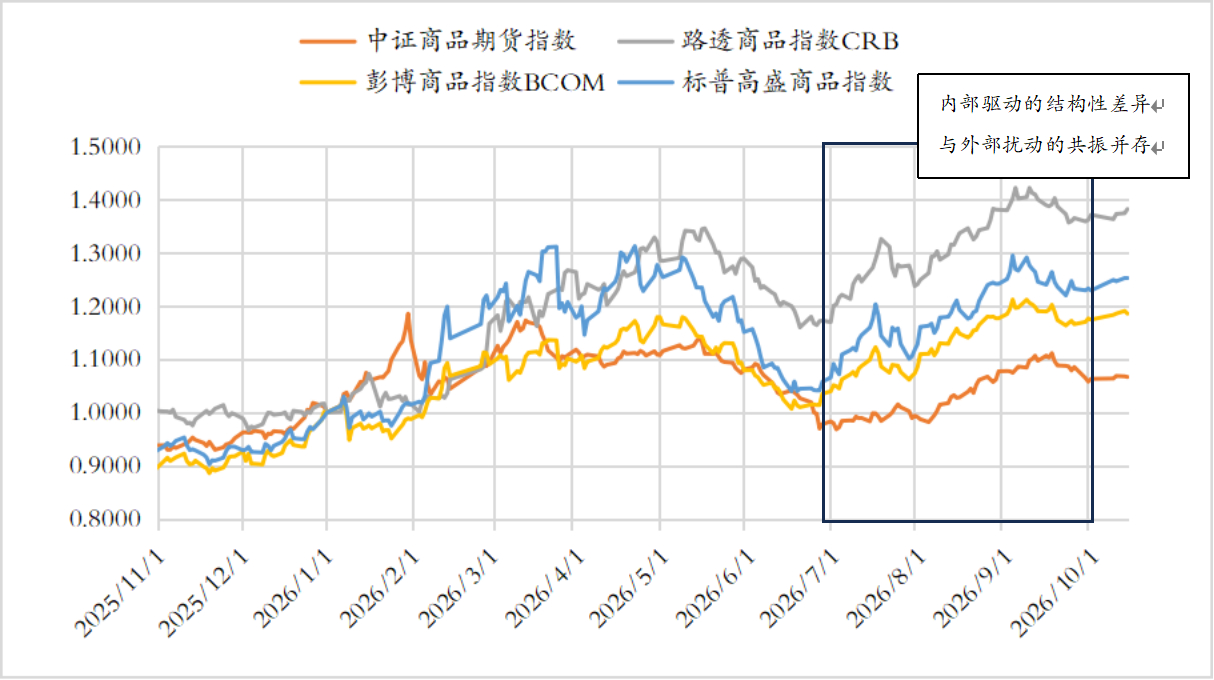
年初以来,中证商品期货指数与标普高盛商品指数(S&PG SCI)、彭博商品指数(BCOM)、路透商品指数(CRB)的走势基本一致,均受中东地缘冲突与能源溢价驱动。但四者的累计收益率差异较大,S&PG SCI和CRB表现相对强势,BCOM涨幅相对温和,中证商品期货指数累计收益率最低,主要是受板块权重更均衡、能源敞口较低及国内定价品种走势独立影响。
权重差异是分化的最大原因。标普高盛商品指数能源权重长期超过50%,三季度能源价格大涨使其累计收益率(22.93%)远超中证商品期货指数。彭博商品指数通过单板块不超过33%、单品种不超过15%的限制实现均衡分散,累计收益率为17.45%。路透商品指数能源权重约39%、农产品权重约34%,累计收益率为37.15%,在三季度能源和农产品“双强”格局下表现最佳。中证商品期货指数单板块权重不超过33%,原油品种权重约15%,分布更均衡,因此,涨幅虽较为温和,但内部结构更贴近国内产业现实。
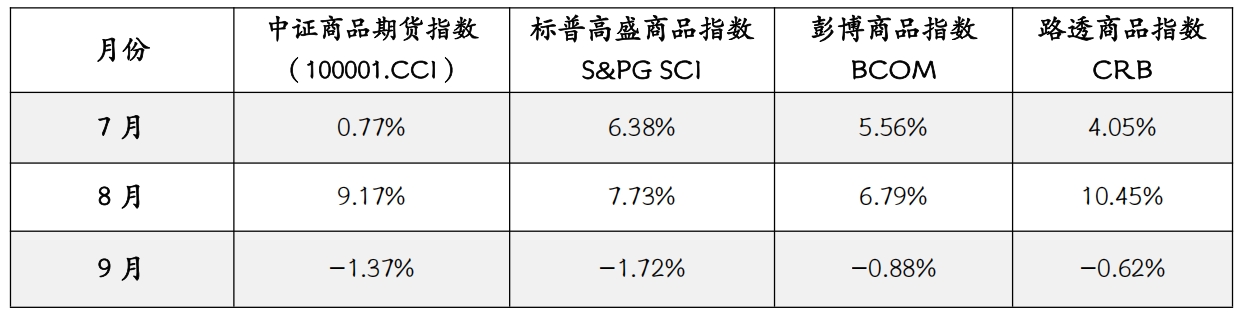
从月度表现来看,中证商品期货指数与全球指数的走势相似,但驱动因素存在结构性差异。
7月中证商品期货指数与全球指数走势高度一致,中东地缘冲突与能源溢价是主要贡献项。中证商品期货指数上涨约0.77%;标普高盛商品指数上涨约6.38%;彭博商品指数从127.594点升至134.6821点,上涨约5.56%;路透商品指数从362.31点升至377.00点,上涨约4.05%。三季度全球石油供应缺口持续扩大,对油价形成强支撑,指数的能源权重越高受益越明显。
8月中证商品期货指数与全球指数走势一致,但驱动因素存在明显差异。8月中证商品期货指数大涨9.17%;标普高盛商品指数上涨约7.73%;彭博商品指数上涨约6.79%;路透商品指数上涨约10.45%。全球指数更多受油价上行与全球供应紧缩驱动,而中证商品期货指数的内生驱动来自扩内需、稳投资、稳地产等政策预期。7月30日的重要会议定调“加力扩大内需”,加快财政支出和债券资金使用进度,三季度末成为增量政策落地的关键窗口,中证商品期货指数走出由国内“金九银十”旺季预期驱动的独立行情。
9月美联储加息落地并未消除宏观不确定性,市场情绪仍偏谨慎。标普高盛商品指数从741.10点降至728.37点,彭博商品指数从143.8258点降至142.5542点,路透商品指数从416.41点降至413.84点。而中证商品期货指数跌幅为1.37%,与全球指数“能源强、贵金属弱”逻辑一致。
三、中证商品期货指数的细分指数表现
(一)能化板块:原油主导,四级指数弹性分化
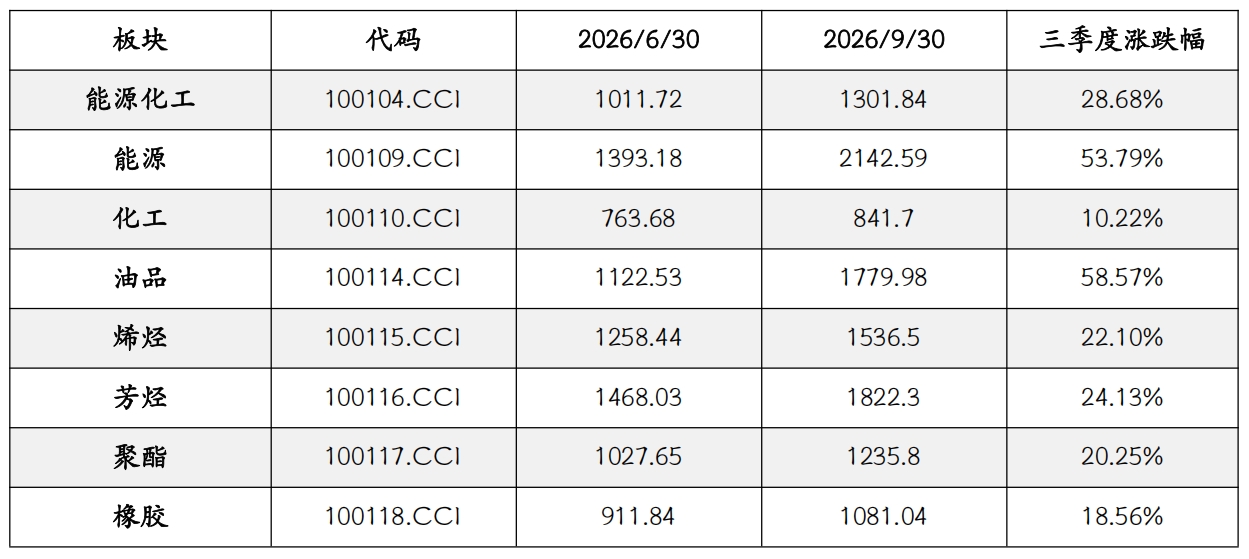
中证能源化工期货指数(100104.CCI)三季度累计上涨28.68%,其中7月上涨6.26%,8月上涨10.70%,9月上涨9.39%。中证能源期货指数(100109.CCI)三季度累计上涨53.79%,中证化工期货指数(100110.CCI)累计上涨约10.22%。四级子指数累计收益率排序为油品(58.57%)>芳烃(24.13%)>烯烃(22.10%)>聚酯(20.25%)>橡胶(18.56%)。
从归因看,能化板块三季度大涨的核心驱动来自供给端。霍尔木兹海峡航道受阻导致全球原油供给缺口持续扩大,推动能源化工产业成本上升。子板块之间的弹性差异主要源于成本传导能力的强弱。油品价格直接锚定原油,弹性最大;烯烃、芳烃为中游化工品,成本传导相对顺畅,但受制于产能投放节奏;聚酯处于产业链末端,供强需弱,成本无法向下传导,弹性最小;橡胶除成本因素外,还受东南亚产区天气扰动带来的供给端利多影响。
(二)有色板块:偏强震荡,供需扰动持续
中证有色金属期货指数(100105.CCI)三季度累计上涨0.32%,其中,7月上涨0.62%,8月上涨3.16%,9月下跌3.35%。核心驱动为供需扰动持续与AI产业发展。铜、铝受AI算力建设需求增长预期及美国铜关税政策预期升温推动;镍受印尼等海外新增供给释放压制,是板块内唯一负贡献品种。整体来看,有色板块缺乏一致驱动,涨幅相对温和。

(三)黑色板块:预期驱动反弹,原料强于成材
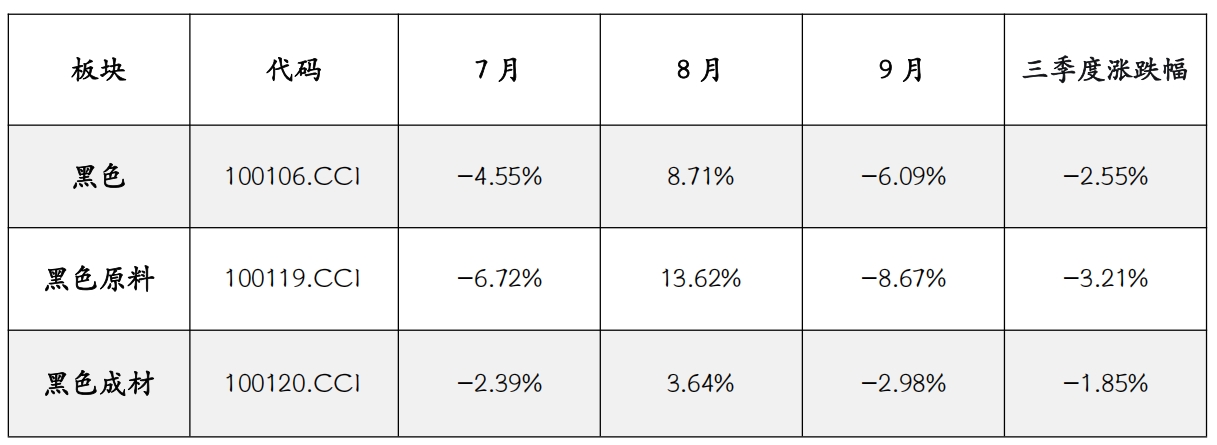
中证黑色期货指数(100106.CCI)三季度累计下跌2.55%,其中黑色原料期货指数(100119.CCI)下跌3.21%,黑色成材期货指数(100120.CCI)下跌1.85%。尽管三季度收益为负,但8月三个指数均出现明显反弹,且原料价格涨幅远高于成材。三季度黑色板块表现可概括为“预期驱动反弹,基本面未同步兑现”。7月底,地产链和基建增量政策预期成为核心驱动,8月中证黑色期货指数反弹8.71%,但本质上是“预期修复”,而非“需求拉动”。子板块弹性反映产业链利润分配差异:铁矿石等原料价格7月充分回调后估值处于低位,叠加钢厂检修结束后铁水日均产量有回升预期,补库需求推动原料价格8月大涨13.62%;成材端受制于地产建筑需求偏弱,贸易商补库更多是旺季前置,终端需求未出现实质性改善,8月涨幅为3.64%。9月预期未能兑现,黑色系商品价格全线回落。
(四)贵金属板块:7月震荡、8月冲高、9月大幅回落
中证贵金属期货指数(100103.CCI)三季度累计上涨2.90%,其中7月微跌0.28%,8月上涨10.49%,9月下跌6.61%。三季度走势呈“7月震荡、8月冲高、9月大幅回落”态势。核心驱动为“通胀超预期”与“避险资金托底”之间的拉锯。8月美国财长干预美债利率风险,一度带动贵金属价格反弹,但月末美联储主席释放“偏鹰”信号,令贵金属冲高回落;9月美联储加息25BP,10年期美债收益率升至5.2%以上,持有无息资产黄金的机会成本大幅抬升,贵金属价格大幅回撤。

(五)农产品板块:整体分化,油脂油料表现最强
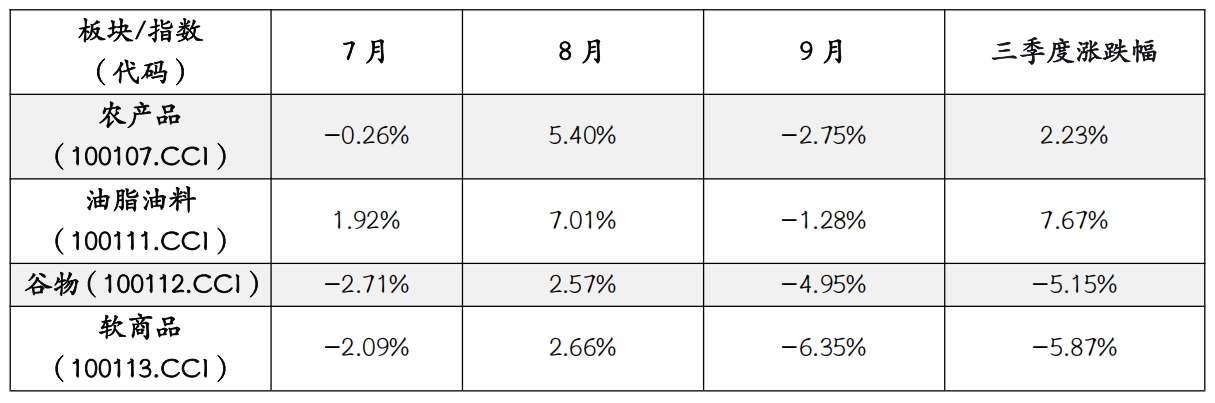
中证农产品期货指数(100107.CCI)三季度累计上涨2.23%,其中7月微跌0.26%,8月上涨5.40%,9月下跌2.75%。子板块中,中证油脂油料期货指数(100111.CCI)累计上涨7.67%,中证谷物期货指数(100112.CCI)累计下跌5.15%,中证软商品期货指数(100113.CCI)累计下跌5.87%。
农产品市场呈现内外盘联动与品种基本面分化特征。油脂油料主要受国际大豆、棕榈油价格上涨带动,成本端传导是核心驱动;软商品中白糖受国际原糖价格大涨提振,但棉花因国内需求偏弱维持震荡格局;谷物、玉米及淀粉价格偏弱运行,反映国内饲料需求恢复不及预期。
(六)畜产品板块:受生猪拖累,表现偏弱
中证畜产品期货指数(100108.CCI)三季度累计下跌15.12%,其中7月下跌8.69%,8月上涨1.47%,9月下跌8.38%。供给宽松与需求偏弱压力较明显。能繁母猪存栏量仍略高于合理保有量,出栏均重偏高、二次育肥栏舍数量下降,推升旺季供应。消费者信心处于低位,旺季备货结束后需求回落。行业亏损推动产能去化,但规模化提升拉长磨底周期。

四、收益归因分析
(一)展期收益贡献
从三季度数据特征来看,当商品市场由地缘冲突与供给主导,能源价格走强带动近月合约升水时,展期收益往往由负转正,但受宏观环境与国内政策预期扰动,品种间期限结构分化明显,展期收益波动较大。三季度,中证商品期货指数上涨8.51%,中证商品价格指数上涨7.89%,单季展期收益率约0.61%,较上半年的-0.40%明显好转。
市场整体呈现能源品种近月合约升水、部分工业品远月合约承压的结构分化特征:原油等能化品种在供给缺口扩大的支撑下呈Back⁃wardation结构,理论上展期应该有正收益,但固定展期月份规则限制了捕获效率;黑色、农产品等品种期限结构分化,滚动换月过程中产生了一定损耗。能源端展期收益改善与工业品端展期损耗并存,最终展期收益由负转正,印证了在供给主导、品种期限结构分化背景下,展期收益改善但捕获效率仍然受限的特征。
(二)品种维度收益贡献
从品种维度来看,收益贡献结构呈现“能化一枝独秀、农产品内部分化、黑色系偏弱、贵金属季内反转”特征。三季度能化板块大幅收涨,油品、能源、烯烃、芳烃、聚酯、橡胶均录得显著正收益。原油以绝对优势贡献最大正向收益;农产品板块整体小幅收正,油脂油料提供主要正向支撑,谷物、软商品形成拖累;有色板块小幅收正,铜、铝提供支撑,镍形成拖累;黑色板块整体偏弱,原料、成材均小幅收负,但8月出现明显反弹;贵金属板块先涨后跌,小幅收正,但年初以来仍为负贡献(年内累计下跌10.43%),8月冲高、9月明显回落。
收益贡献结构变化的原因在于,三季度行情主线由上半年的宏观预期与流动性扰动逻辑,切换为地缘冲突与国内政策预期双轮驱动。7—8月,中东地缘冲突持续推升能源溢价,原油等能化品种成为核心正向贡献项;8月,国内“加力扩大内需”政策预期驱动黑色系反弹,但9月预期未能兑现,黑色系随之回落;9月美联储加息落地,全球贵金属价格承压,能源板块则继续走强。农产品与畜产品则呈现内外盘联动与品种基本面分化特征,供应扰动与需求承接乏力并存,对指数的整体贡献相对有限。
五、大类资产相关性研究
三季度,中证商品期货指数上涨8.51%,A股主要宽基指数收益下行,10年期国债收益率由1.73%降至1.68%。
资产表现与皮尔逊相关性(Pearsoncorre⁃lationcoefficient)分析显示,商品与股票市场呈普遍负相关、与国债收益率呈强负相关(即与债券价格强正相关)特征,但年初以来相关性明显弱化甚至反转,说明商品与股债市场的相关性并不稳定。三季度商品、股票、债券的走势并非由单一宏观因子线性驱动,而是呈现“商品定价供给冲击、股票定价估值压力、债券定价国内低通胀环境”的分化格局。
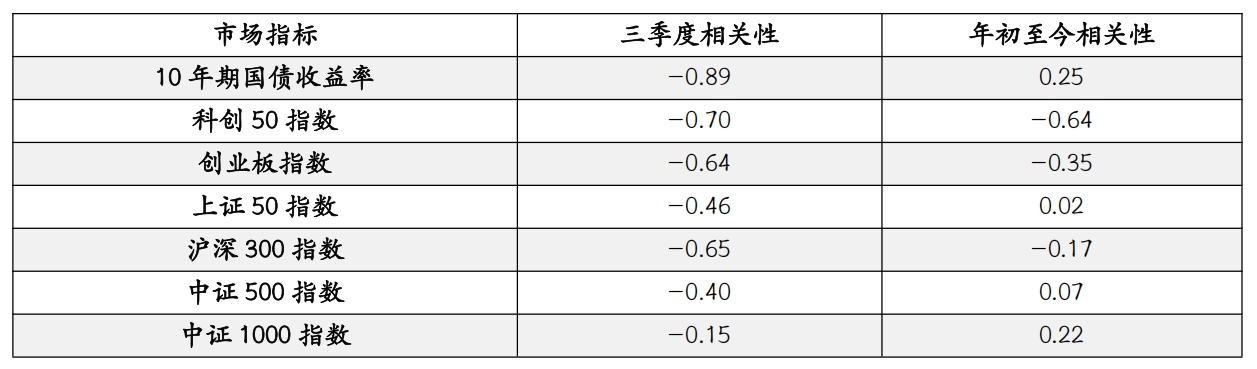
注:表为中证商品期货指数和市场指标的相关性
(一)商品与股票:分化格局背后的核心驱动因子背离
三季度商品价格上涨与股指下跌之间并不是简单的因果关系,而是各自受独立驱动因子主导。商品定价的核心是中东地缘冲突推升的能源溢价与国内政策预期驱动的估值修复;股指则受全球利率走高、AI产业持续盈利能力质疑及估值结构调整等影响。由此形成“商品定价供给冲击、股指定价估值压力”的分化格局。商品上涨对股指的传导以成本挤压为主,而非盈利改善,因此“成本推动型”商品上涨与股指下跌并存,股商联动在这一阶段更多体现为驱动因子背离,而非同向共振。
(二)商品与债券:驱动因子独立下的阶段性弱正相关
三季度商品与债券市场走势相同,同样是各自受独立驱动因子主导。商品定价的核心是中东地缘冲突推升的能源溢价与国内政策预期驱动的估值修复;债券市场则受国内经济温和修复、低通胀、货币宽松等因素支撑,10年期国债收益率下行约4.77BP。由此形成“商品定价供给冲击、债券定价国内低通胀与流动性宽松环境”的阶段性同向格局。商品上涨对债市的传导本应以通胀预期为主,但三季度国内低通胀环境使这一传导明显弱化,因此“供给推动型”商品上涨与债券收益率下行并存,商品与债券市场联动更多体现为驱动因子独立下的弱正相关,而非传统“通胀传导”或“避险同向”关系的简单延续。
六、中证商品期货指数的功能作用展望
(一)宏观监测功能:通胀的高频“温度计”与先行信号
中证商品期货指数的权重构成较境外商品指数更本地化,覆盖能化、黑色、有色、农产品、贵金属等板块,权重设计更贴近国内产业现实,能更直观地反映国内经济运行状况。从结构上看,能化、黑色、有色与PPI的关联度较高,主要映射工业上游价格与工业企业盈利变化;农产品则更多反映消费需求变化,与CPI的关联更为直接。因此,中证商品期货指数与CPI、PPI等宏观指标存在一定关联,可作为观察国内价格体系变化的高频辅助变量。同时,中证商品期货指数每日更新,较CPI、PPI的发布更连续,在捕捉价格拐点、观察传导时滞方面具备一定优势。
对政策研究而言,这一高频特征可用于辅助预判通胀压力、评估政策传导效果,并为逆周期调节提供前置参考。对投资决策而言,将中证商品期货指数与CPI、PPI及其他宏观指标结合使用,有助于提升对周期板块盈利、市场风格切换及商品与股债配置的判断准确性,为投资决策提供更及时、可交叉验证的参考依据。
(二)金融国际化功能:人民币计价商品资产的产品化载体
中证商品期货指数在金融国际化方面的作用,主要是提供一个以人民币计价、覆盖境内商品期货品种、可供境外投资者追踪的标准化指数工具,为跨境产品开发和境外投资者配置中国商品期货提供便利。
一是为“中国价格”的推广提供指数基础。中证商品期货指数以境内交易所上市的商品期货品种为样本,指数的编制与推广有助于提高境内商品期货价格体系的可见度,为境外机构和贸易主体了解、参考中国商品价格提供便利。
二是为境外投资者提供配置中国商品期货的标准化工具。境外投资者直接参与境内商品期货面临资金、知识和交易门槛,中证商品期货指数提供了标准化、可追踪的替代方案,境外机构可通过QFII/RQFII等渠道间接参与,或通过未来的跨境ETF等产品直接配置。
三是为人民币计价结算提供应用场景。中证商品期货指数以人民币计价,底层资产为境内人民币计价期货合约,境外投资者配置相关产品需要用人民币进行结算和托管,有助于拓展人民币在商品投资领域的应用场景。
友情链接

扫一扫