10月地缘政治因素再次成为商品定价的主导变量,能化板块表现尤为亮眼。展望后市,中证商品期货指数走势能否从分化重回共振,取决于三个变量:一是霍尔木兹海峡通航恢复进度与油价风险溢价回吐节奏,二是12月美联储议息会议对加息路径的确认,三是国内扩大内需政策从部署走向落地的力度。
一、综合指数运行分析
10月,中证商品期货指数下跌3.99%,至2212.94点;中证商品期货价格指数下跌4.35%,至1595.13点。市场呈现“能源独强、其余普跌”的分化走势:中东地缘冲突升级推动原油突破110美元/桶,能化成为唯一上涨板块;美元指数与实际利率同步走强,叠加国内需求偏弱,贵金属、有色、黑色、农产品、畜产品普遍回落。
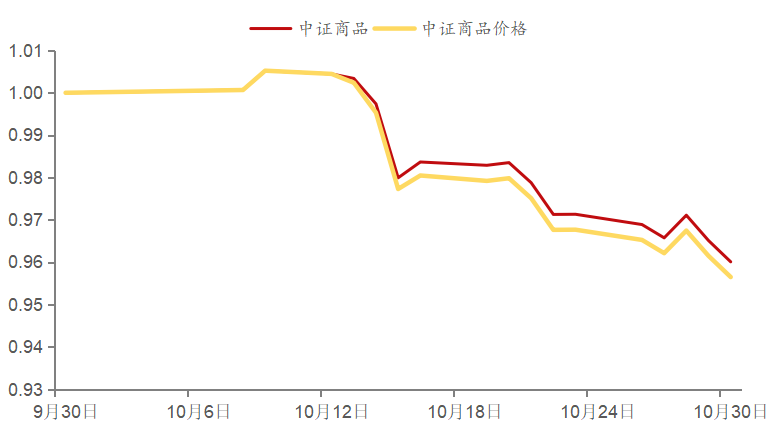
图为中证商品指数、中证商品价格指数走势
宏观层面,10月地缘政治因素再次成为商品定价的主导变量。国庆假期期间,伊朗将霍尔木兹海峡部分航道认定为“非法航道”并限制通行,霍尔木兹海峡实际通航量降至地缘冲突前两成左右;此后胡塞武装袭击沙特阿美延布港,谢巴油田亦遭袭击,波斯湾与红海两条原油出口通道同时受到威胁,布伦特原油价格一度升破110美元/桶,WTI原油价格盘中升破100美元/桶。据高盛测算,原油风险溢价升至历史月度次高水平,而全球可观测石油库存接近有数据以来低位,低库存放大了价格弹性。
国际方面,美国9月通胀数据全面超预期,美联储10月议息会议维持利率不变,但未关闭年内加息选项,12月加息预期升温,美元指数与实际利率同步上行,压制贵金属与有色金属。需要注意的是,同一轮油价冲击对商品的影响是双向的:一方面通过成本抬升与供给中断推升能源化工品价格;另一方面通过通胀预期推高实际利率,反而压制金融属性较强的品种,这正是本月“能源独强、金属普跌”并存的宏观根源。
国内方面,10月下旬党的二十届五中全会召开,此前国家发展改革委明确将以更大力度、更实举措有效扩大内需,并正在研究制定扩大内需战略实施方案。后续相关政策对黑色等品种的提振作用有待观察。
二、板块指数对比分析
10月能化板块一枝独秀。一方面,能化产品受成本抬升、供给中断影响持续走高;另一方面,贵金属、有色等品种受境外货币政策预期转向影响走势偏弱,两者分化程度重新接近7月水平。
(一)能化板块
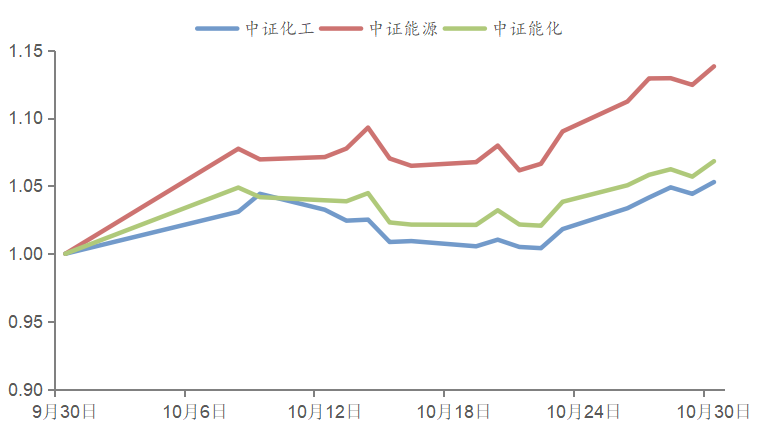
图为中证能化板块期货指数走势
10月中证能源化工期货指数上涨6.83%,至1390.73点,月内波动显著放大,行情由地缘事件主导。中证能源期货指数弹性最大,上涨13.82%,至2438.75点,月末点位明显抬升。原油直接受益于运输通道受阻与库存低位,燃料油、沥青、LPG等油品同步跟涨,板块内部呈现“原油领涨、油品跟随”的格局。中证化工期货指数上涨5.29%,至886.22点,涨幅明显落后于能源指数。原油成本抬升向芳烃、烯烃环节的传导总体顺畅,但终端需求偏中证化工期货指数上涨5.29%至886.22点,涨幅明显落后于能源。原油成本抬升向芳烃、烯烃环节的传导总体顺畅,但终端需求偏弱,形成一定程度的负反馈。
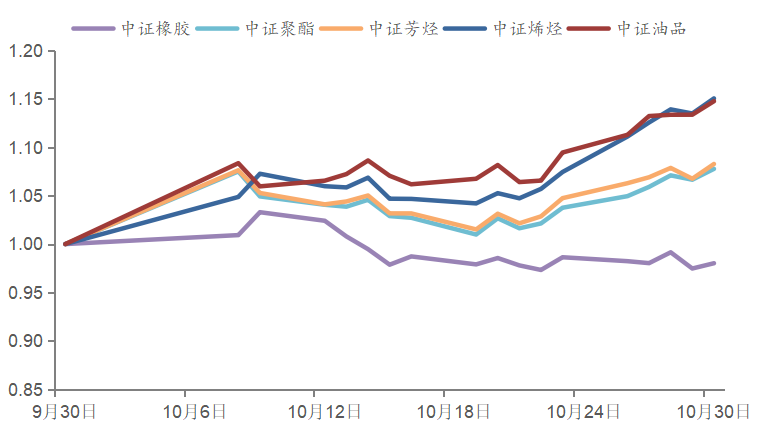
图为中证能化板块四级指数走势
五个四级指数涨跌排序为烯烃(15.04%,1767.62点)、油品(14.76%,2042.62点)、芳烃(8.27%,1973.01点)、聚酯(7.77%,1331.78点)、橡胶(-1.98%,1059.63点),这一排序本身反映了成本冲击沿产业链由上游向下游递减的传导顺序。
烯烃板块跃居首位,核心驱动来自甲醇供给冲击。伊朗甲醇装置大面积停车、开工率降至历史低位,霍尔木兹海峡通行受阻又强化了远期进口收缩预期,甲醇一度触及涨停,丙烯、聚丙烯、LPG、塑料同步大涨,烯烃板块因此同时获得成本与供给双重溢价。油品直接锚定原油,对地缘消息反应最灵敏,涨幅紧随其后。芳烃受成本抬升与装置检修双重支撑,苯乙烯近月及主力合约一度涨停,纯苯、PX同步走强,但芳烃产能投放集中、供应相对充裕,对成本上涨的消化能力更强,涨幅弱于烯烃。聚酯表现明显好于8月,PTA行业负荷处于多年同期低位、库存偏低、现货基差偏强。橡胶是板块内唯一收跌品种,主产区季节性供应回升,轮胎终端需求偏弱,下游仅维持刚需采购,追高意愿不足。
(二)有色板块
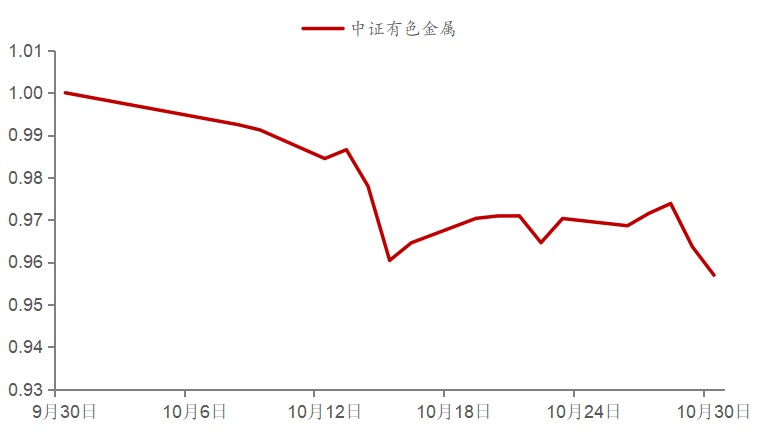
图为中证有色板块期货指数走势
10月中证有色金属期货指数下跌4.30%,至2006.29点,金融属性与商品属性同步走弱。国际方面,9月CPI超预期推动加息预期升温,美元指数与实际利率上行,压制美元计价金属估值;美国铜关税政策仍无定论,市场观望情绪加重。国内方面,铜价前期已处高位,高价叠加高升水压制下游补库意愿,进口窗口关闭,采购回归刚需,铜、铝、锌、镍全线收跌。不过,供应端仍存约束,国内铜冶炼10月开工率创2020年3月以来新低,上期所铜、铝、锌库存持续去化,一定程度上限制了指数跌幅。
(三)黑色板块
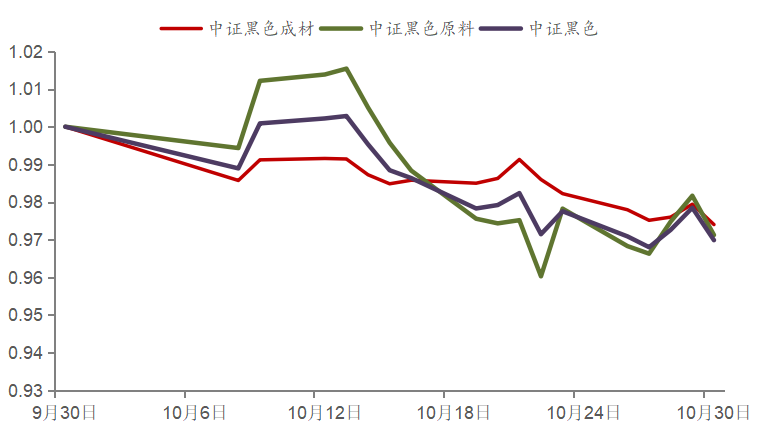
图为中证黑色板块期货指数走势
10月中证黑色期货指数下跌3.01%,至3712.50点,9月末由政策预期驱动的反弹未能延续,“金九银十”旺季预期落空。地产与基建用钢需求迟迟未见实质改善,终端维持刚需采购,贸易商月末资金压力上升,以价换量现象增多。中证黑色原料期货指数下跌2.88%,至6463.49点,跌幅大于成材指数,铁矿石是主要拖累项;焦煤则受蒙煤增量预期集中释放压制,盘面偏弱震荡。中证黑色成材期货指数下跌2.60%,至2839.70点,螺纹钢、热轧卷板均为负贡献。钢坯出口连续3个月环比下降,内需与出口双双走弱,仅依靠减产与政策预期难以托底钢坯行情。成材跌幅小于原料,反映成本中枢下移过程中利润被动修复,但并未改变黑色板块整体偏弱格局。
(四)贵金属板块
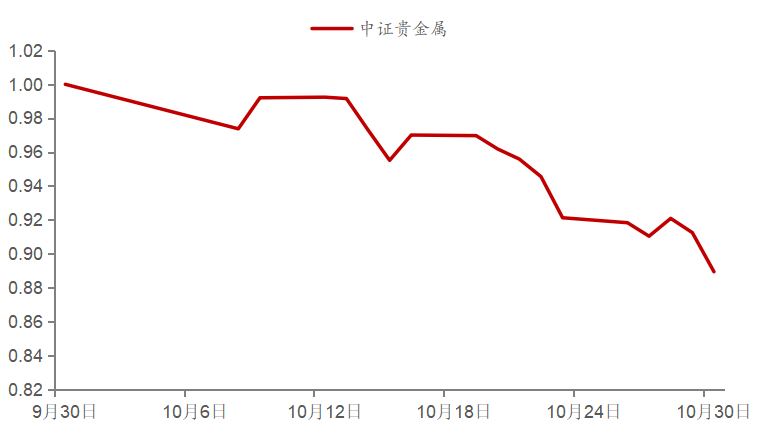
图为中证贵金属板块期货指数走势
10月中证贵金属期货指数下跌11.06%,至2537.37点,为本月跌幅第二大板块,仅次于畜产品。美国9月CPI全面超预期,市场对美联储政策的定价从“降息延后”进一步转向“存在加息可能”;10月议息会议维持利率不变,但保留年内加息选项,12月加息预期走高;美债实际收益率上行抬升黄金持有机会成本,避险资金优先选择美债而非黄金。国际金价失守4100美元/盎司;白银跌幅显著大于黄金,是拖累指数的最大品种。
(五)农产品板块
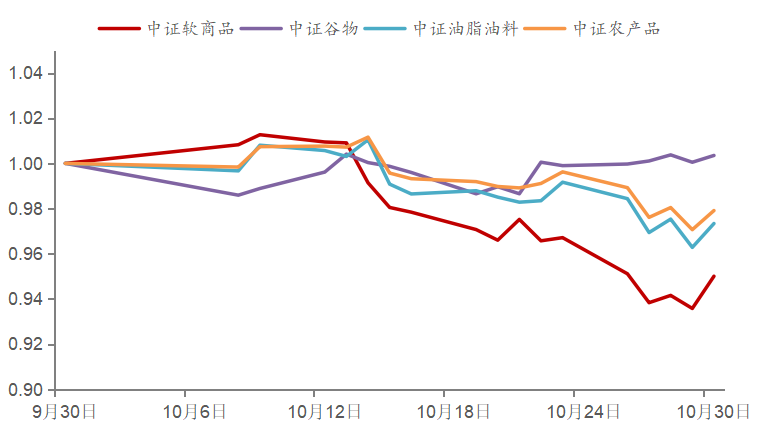
图为中证农产品板块期货指数走势
10月中证农产品期货指数下跌2.09%,至1576.54点,板块内部呈现“谷物独稳、油脂与软商品走弱”的分化走势。美元走强是共同宏观背景,各品种同时面临新作上市、库存高企的压力,行情更多由自身供需节奏主导。中证油脂油料期货指数下跌2.66%,至2389.70点。南美等主产区天气利于作物生长,进一步削弱减产题材;豆油受原油大涨带动的生柴需求支撑,是板块内少数录得正贡献的品种(0.02%),豆粕、棕榈油则明显走弱。油脂油料外盘属性较强,行情走势取决于产地库存去化与生物柴油政策的边际变化。中证软商品期货指数下跌5.00%,至917.71点,为农产品期货中跌幅最大的子指数。棉花方面,内外棉价同步下行,新疆棉区进入集中采收阶段,前期高温干旱对单产的实际影响低于预期;10月国内棉纺消费环比回落,纱厂及织造厂成品库存环比抬升。白糖市场呈“外强内弱”格局,2026/2027榨季国产糖产量有望连续第四年增长,厄尔尼诺对北半球的实际影响暂不明晰,后续需跟踪北半球开榨进度。中证谷物期货指数上涨0.35%,至881.51点,是农产品期货中唯一上涨的子指数,波动幅度也最小。东北新粮上市进度不及预期,深加工企业提价收购带动市场补库,储备收购将适时启动,叠加国际玉米价格大幅上涨的传导,国内玉米以稳为主、小幅走强。
(六)畜产品板块
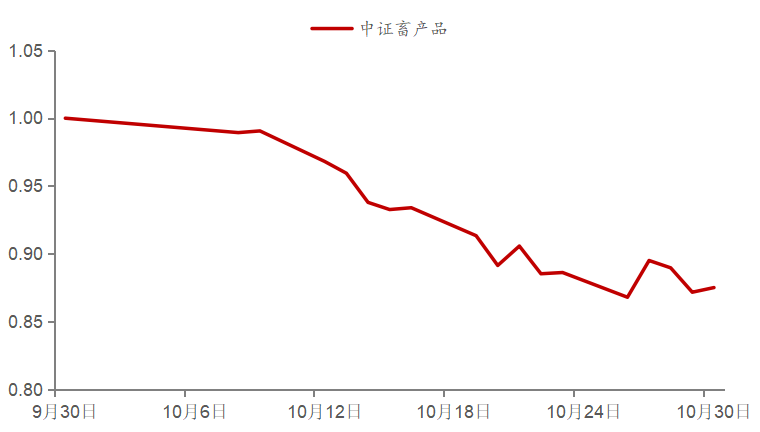
图为中证畜产品板块期货指数走势
10月中证畜产品期货指数下跌12.50%,至266.71点,为全市场跌幅最大板块。生猪价格是本轮下跌核心:10月20日主力合约价格跌破10000元/吨至9995元/吨,再创历史新低。产能持续去化与大猪集中出栏形成博弈,养殖端补栏偏谨慎,但存量供给充裕,旺季消费增量有限,供大于求格局贯穿全月。畜产品行情主要由养殖周期主导,与能化板块地缘驱动行情几乎脱节,这也是本月板块分化加剧的另一重要原因。
三、指数收益贡献分析
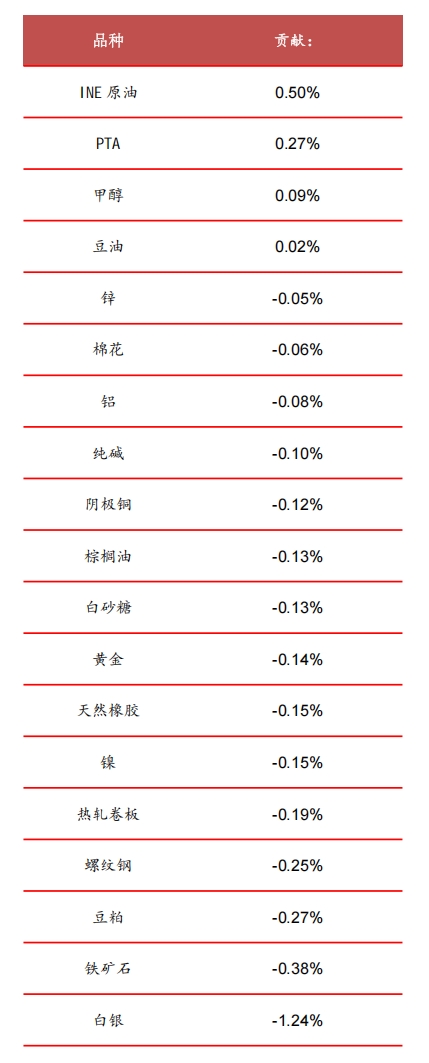
图为中证商品指数中各品种的收益贡献
10月商品市场收益贡献整体由正转负,仅少数能化品种录得正贡献。原油(0.50%)贡献居首,PTA(0.27%)、甲醇(0.09%)、豆油(0.02%)次之;能源端供给冲击沿“原油—甲醇—PTA”链条向化工品传导,构成本月唯一正向供给主线。负贡献端,白银(-1.24%)转为最大拖累,铁矿石(-0.38%)、豆粕(-0.27%)、螺纹钢(-0.25%)、黄金(-0.14%)紧随其后,锌、铝、棉花等小幅负贡献。
10月商品定价逻辑明显为两条主线:一是中东供给中断带来的能源溢价,二是美联储紧缩预期回归带来的金融属性折价。前者沿成本链条推升能化及油脂品种;后者压制贵金属、有色。黑色、畜产品分别叠加国内需求、供给端现实压力。展望后市,中证商品期货指数走势能否从分化重回共振,取决于三个变量:一是霍尔木兹海峡通航恢复进度与油价风险溢价回吐节奏,二是12月美联储议息会议对加息路径的确认,三是国内扩大内需政策从部署走向落地的力度。
友情链接

扫一扫


